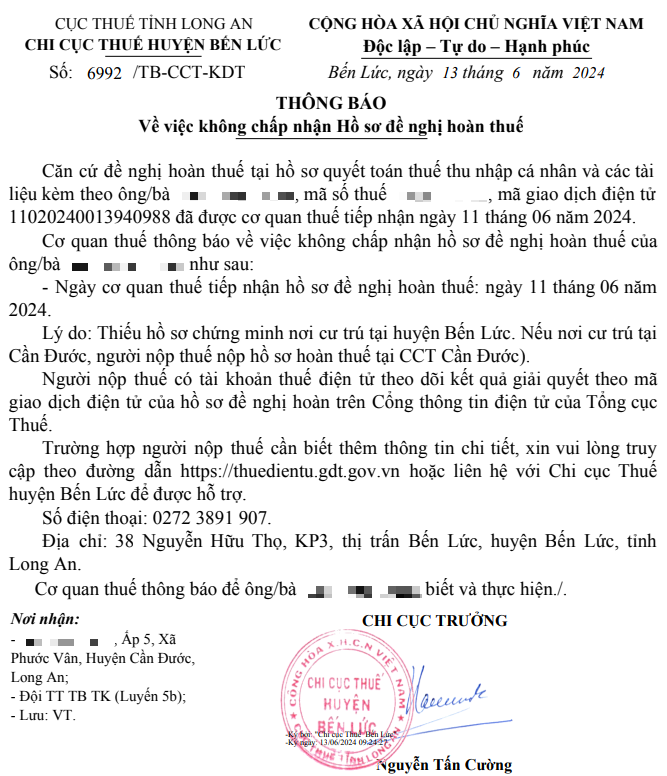
1. Nguyên nhân cơ quan thuế không chấp nhận hồ sơ hoàn thuế TNCN
Lỗi phổ biến thường gặp trong hồ sơ hoàn thuế TNCN là nộp sai cơ quan thuế xin hoàn thuế TNCN. Trong trường hợp nhận được thông báo về việc không chấp nhận hồ sơ đề nghị hoàn thuế TNCN với lý do trên, cần làm thủ tục hủy hồ sơ hoàn thuế TNCN đã nộp sau đó nộp lại đúng cơ quan thuế phụ trách.
WWW.AZTAXVIETNAM.COM
Căn cứ khoản 3 Điều 32 Thông tư 80/2021/TT-BTC quy định như sau:
Điều 32. Tiếp nhận hồ sơ đề nghị hoàn thuế
…
- Hủy hồ sơ đề nghị hoàn thuế
Người nộp thuế đã gửi hồ sơ đề nghị hoàn thuế đến cơ quan thuế, nếu người nộp thuế có nhu cầu hủy hồ sơ thì phải có Văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế theo mẫu số 01/ĐNHUY ban hành kèm theo phụ lục I Thông tư này. Trong thời hạn 03 ngày làm việc kể từ ngày nhận được Văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế của người nộp thuế, cơ quan thuế giải quyết hồ sơ hoàn thuế gửi Thông báo về việc chấp nhận hồ sơ đề nghị hủy hồ sơ đề nghị hoàn thuế theo mẫu số 02/TB-HT ban hành kèm theo phụ lục I Thông tư này cho người nộp thuế, đồng thời đóng hồ sơ đề nghị hoàn trên sổ ghi hồ sơ của cơ quan thuế.
Người nộp thuế được khai điều chỉnh số thuế đề nghị hoàn để chuyển khấu trừ tiếp vào tờ khai thuế của kỳ kê khai tiếp theo kể từ thời điểm có Thông báo về việc chấp nhận hồ sơ đề nghị hủy hồ sơ đề nghị hoàn thuế, nếu đáp ứng đủ điều kiện kê khai, khấu trừ hoặc nộp lại hồ sơ đề nghị hoàn thuế.
Trường hợp cơ quan thuế đã công bố quyết định kiểm tra trước hoàn thuế thì người nộp thuế không được gửi Văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế. Cơ quan thuế xử lý hồ sơ kiểm tra trước hoàn thuế theo quy định tại Điều 110 Luật Quản lý thuế và Chương VIII Thông tư này.
2. Hướng dẫn lập và nộp văn bản đề nghị hủy hồ sơ hoàn thuế TNCN
Người nộp thuế làm VĂN BẢN ĐỀ NGHỊ HỦY HỒ SƠ ĐỀ NGHỊ HOÀN THUẾ, mẫu số 01/ĐNHUY (Ban hành kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính)
Nơi nộp : tại cơ quan thuế đã nộp tờ khai Quyết Toán Thuế TNCN
Hình thức nộp :
- Nộp trực tiếp tại cơ quan thuế;
- Nộp qua đường bưu điện;
Thời gian giải quyết :
Trong thời hạn 03 ngày làm việc kể từ ngày nhận được Văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế của người nộp thuế, cơ quan thuế giải quyết hồ sơ hoàn thuế gửi Thông báo về việc chấp nhận hồ sơ đề nghị hủy hồ sơ đề nghị hoàn thuế theo mẫu số 02/TB-HT ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC cho người nộp thuế, đồng thời đóng hồ sơ đề nghị hoàn trên sổ ghi hồ sơ của cơ quan thuế.
Phương Aztax