 HƯỚNG DẪN TRA CỨU TẠM HOÃN XUẤT CẢNH
Thời gian qua, không ít trường hợp chủ doanh nghiệp, đại diện pháp luật của doanh nghiệp chỉ đến khi ra sân bay mới biết mình bị tạm hoãn xuất cảnh. Lý do, chưa hoàn thành nghĩa vụ nộp thuế theo quy định pháp luật.
 Việc bị giữ lại ngay tại cửa khẩu không chỉ gây ra những tình huống khó xử, mà còn ảnh hưởng nghiêm trọng đến kế hoạch công tác, kinh doanh và uy tín cá nhân.
 Tại khoản 1 Điều 66 Luật Quản lý thuế số 38/2019/QH14 được sửa đổi bổ sung tại khoản 9 Điều 6 Luật sửa đổi, bổ sung một số điều của Luật chứng khoán, Luật kế toán, Luật kiểm toán độc lập, Luật ngân sách nhà nước, Luật quản lý, sử dụng tài sản công, Luật quản lý thuế, Luật thuế thu nhập cá nhân, Luật dự trữ quốc gia, Luật xử lý vi phạm hành chính (Luật sửa đổi 9 Luật) như sau:
“1. Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam phải hoàn thành nghĩa vụ nộp thuế; trường hợp chưa hoàn thành nghĩa vụ nộp thuế đối với số tiền thuế nợ và thời gian nợ theo ngưỡng do Chính phủ quy định thì bị tạm hoãn xuất cảnh theo quy định của pháp luật về xuất cảnh, nhập cảnh. Cơ quan quản lý thuế thông báo trước cho người nộp thuế về việc áp dụng biện pháp tạm hoãn xuất cảnh.”
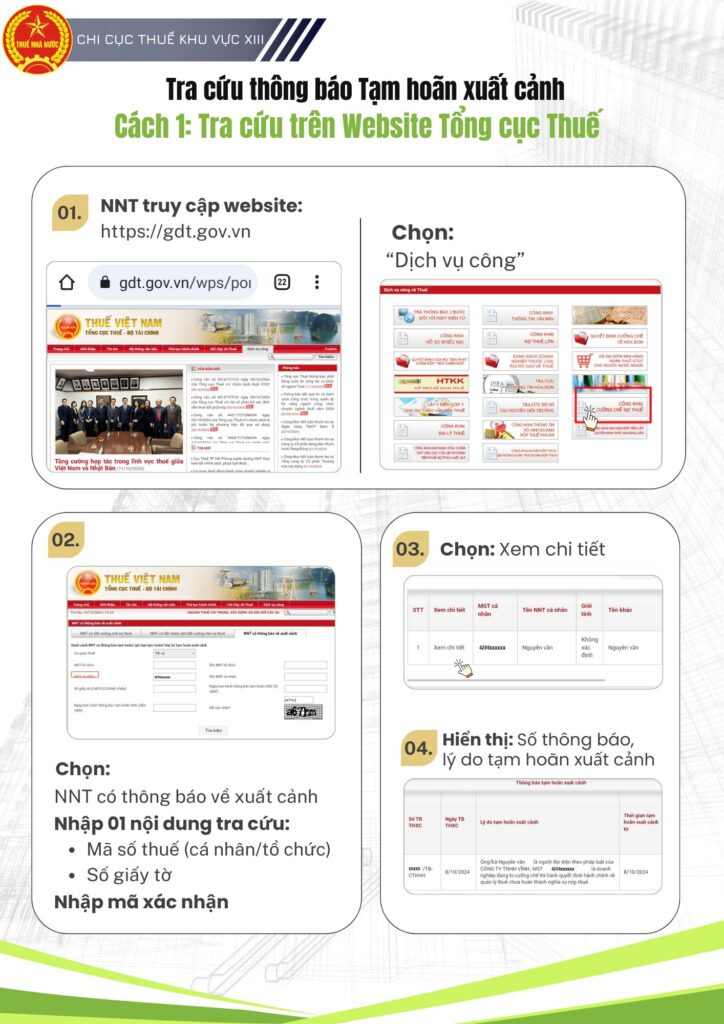
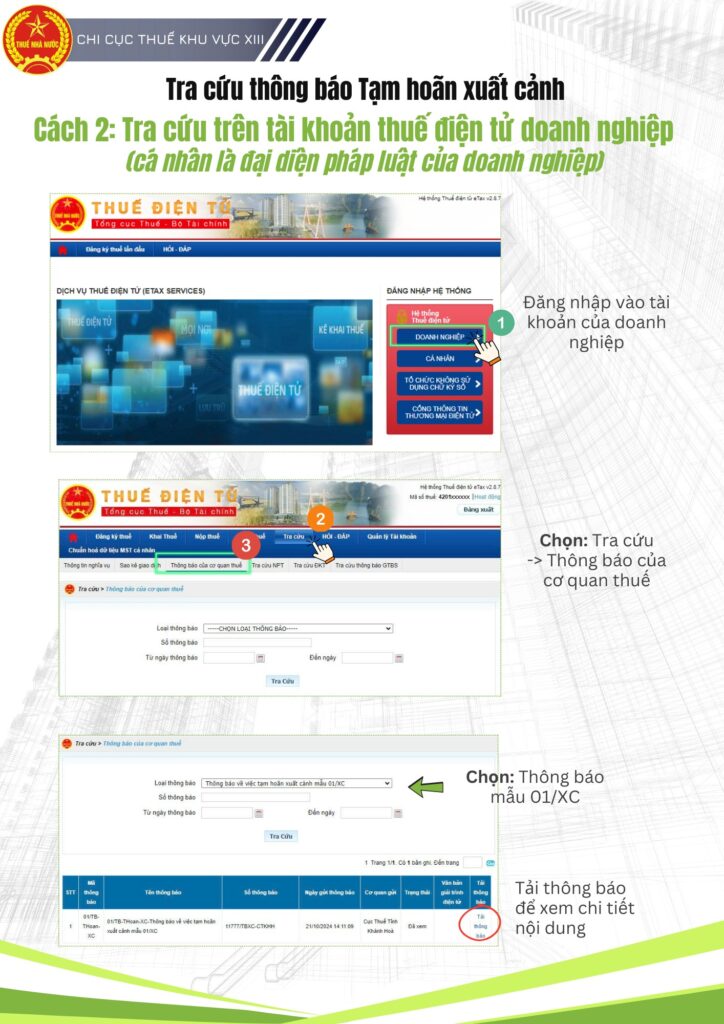
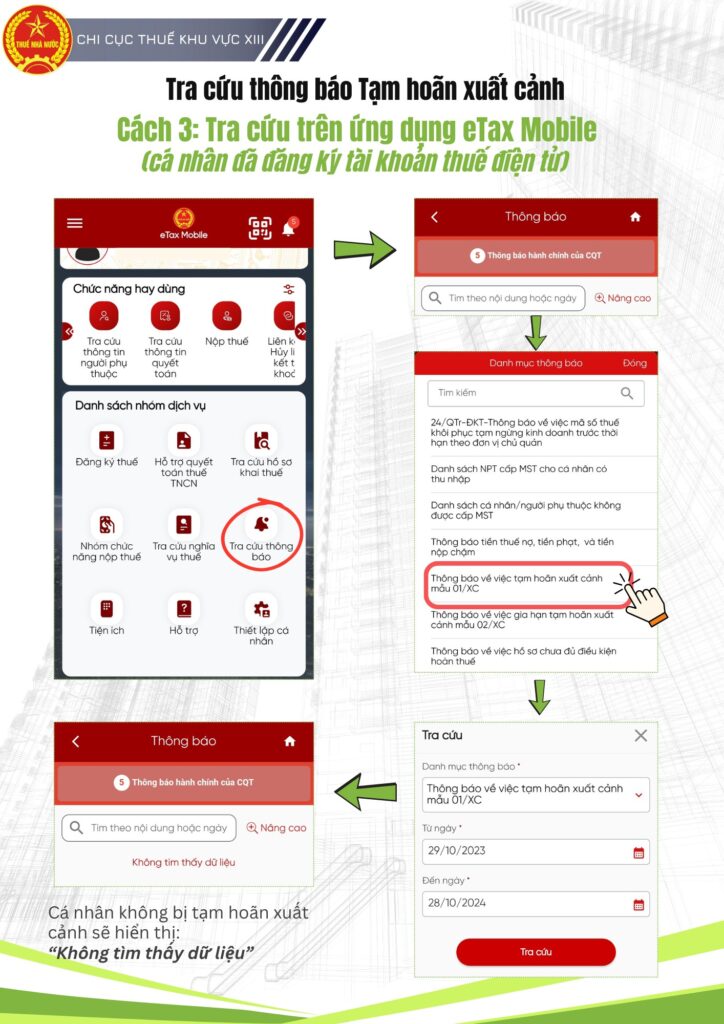
 Để các cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã (sau đây gọi chung là “Doanh nghiệp”) có thể chủ động tra cứu về thông tin tạm hoãn xuất cảnh, tránh rơi vào tình huống nêu trên, Chi cục Thuế khu vực XIII hướng dẫn 03 phương thức tra cứu thông tin tạm hoãn xuất cảnh:
• Cách 1: Tra cứu trên Website Tổng cục Thuế
• Cách 2: Tra cứu trên tài khoản thuế điện tử doanh nghiệp
• Cách 3: Tra cứu trên ứng dụng eTax Mobile
Nguồn : https://www.facebook.com/chicucthuekhuvuc13